
インボイス制度が何なのか知りたい

インボイス制度について調べてみたけど、ややこしくて理解できない
この記事では、そんな悩みにお答えするべく、インボイス制度とフードデリバリー配達員への影響をわかりやすく解説します。
インボイス制度は2023年10月に始まりました。その後、2026年度(令和8年度)の税制改正で経過措置が見直され、2026年10月からルールの一部が変わっています。この記事は改正後の内容に合わせて書き直しています。
・インボイス制度の仕組みを理解する
・配達員は登録すべきかどうかの判断材料を知る
・2026年10月以降に変わった点を知る
この記事は制度の一般的な説明です。筆者は税理士ではありません。実際に登録するか、どの計算方法を選ぶかは、税務署や税理士に確認してください。
先に結論
- 配達員の多くは「免税事業者」で、インボイスの登録は義務ではない
- 登録すると消費税の申告と納税が必要になり、手取りが減る
- 登録しない配達員への報酬がどうなるかは、デリバリー運営会社の方針次第
- 運営会社側の負担を軽くする経過措置は、2026年10月から控除割合が80%→70%に下がり、2031年9月まで段階的に縮小する
- 登録した個人事業主向けの「2割特例」は2026年分の申告で終了。2027年分・2028年分は「3割特例」が使える
消費税について理解しよう

消費税がインボイスとどう関係があるの?
インボイス制度を理解するには、まず消費税の仕組みを知る必要があります。インボイス制度は消費税をめぐるルールだからです。
消費税の基本的な仕組み
押さえておきたいのは次の2点です。
- 消費税は買う側が売る側に支払う
- 消費税を受け取った側は、受け取った消費税を国に納める
配達員の報酬には消費税が含まれている
配達員は、デリバリー運営会社に「配達」というサービスを売って報酬を受け取っています。この取引にも消費税がかかるため、受け取っている報酬は消費税込みの金額として扱われます。
たとえば報酬が550円なら、そのうち50円が消費税という計算です。
・配達員は「配達」というサービスを売って報酬を受け取っている
・受け取っている報酬は消費税込みの金額として扱われる
売上1,000万円以下なら消費税を納めなくてよい(免税事業者)
僕ら配達員は受け取った消費税を国に納税していないけど、どうなってるの?
受け取った消費税は本来、国に納めるものです。ただし、基準期間(個人の場合は2年前)の課税売上高が1,000万円以下の事業者は、消費税の納税が免除されています。開業して間もない人も、原則として最初の2年間は免除されます。
この納税が免除されている事業者を「免税事業者」と呼びます。配達員の大半は免税事業者です。
・2年前の課税売上高が1,000万円以下の人は、消費税を納めなくてよい(免税事業者)
運営会社は「仕入税額控除」を使って納税している
デリバリー運営会社は免税事業者ではないので、注文者などから受け取った消費税を国に納めます。このとき、配達員に支払った消費税を差し引いて納税できます。
納税額 = 受け取った消費税額 − 支払った消費税額
この仕組みを「仕入税額控除」と呼びます。
・運営会社は、受け取った消費税から配達員に支払った消費税を差し引いて納税している(仕入税額控除)
インボイス制度とは?
インボイス制度は、2023年10月に始まった「仕入税額控除を受けるには、適格請求書(インボイス)の保存が必要」というルールです。
インボイスを発行できるのは登録した課税事業者だけ
インボイスは、税務署に申請して登録を受けた事業者だけが発行できます。登録できるのは「課税事業者」、つまり消費税を納める事業者です。
免税事業者のままではインボイスを発行できません。発行したい場合は、売上が1,000万円以下でも自分から課税事業者になって登録する必要があります。
何が問題なのか
・運営会社は、インボイスのない支払いについて仕入税額控除を受けられず、納める消費税が増える
・そのため運営会社が配達員に登録を求めたり、未登録の配達員の報酬を見直したりする可能性がある
・配達員が登録すると、消費税の申告と納税が必要になり、手取りが減る
つまり、登録してもしなくても、配達員の手取りに影響が出る可能性がある、というのがインボイス制度の問題点です。
経過措置:2026年10月から控除割合が変わった
制度開始から一定期間は、インボイスのない支払いでも、運営会社側が一定割合を控除できる経過措置があります。これは配達員側ではなく、運営会社側の負担を軽くする仕組みです。
当初は「80%→50%→終了」の予定でしたが、令和8年度税制改正で次のように見直され、期限も2年延長されました。
| 期間 | 控除できる割合 |
|---|---|
| 2023年10月1日〜2026年9月30日 | 80% |
| 2026年10月1日〜2028年9月30日 | 70% |
| 2028年10月1日〜2030年9月30日 | 50% |
| 2030年10月1日〜2031年9月30日 | 30% |
| 2031年10月1日以降 | 控除不可 |
2026年10月からは、未登録の配達員に支払った消費税のうち、運営会社が控除できない部分が20%から30%に増えています。この割合は今後も段階的に増えていくため、運営会社が未登録の配達員への対応を見直す可能性は、時間がたつほど高くなります。
配達員は登録すべき?
ここが一番知りたいところだと思いますが、「運営会社の方針による」というのが正直な答えです。
- 運営会社が未登録の配達員にも同じ報酬を支払い続けるなら、登録しないほうが手取りは多い
- 運営会社が未登録の配達員の報酬を下げるなら、登録した場合の納税額と比べて判断する
各社が配達員にどう対応しているかは、変更されることがあり、筆者はすべてを確認できていません。稼働しているサービスの配達員向けヘルプやお知らせで、最新の案内を確認してください。
登録した場合、いくら納めることになる?
登録して課税事業者になった場合の納税額は、計算方法によって大きく変わります。免税事業者から登録した個人事業主には、負担を軽くする特例があります。
| 計算方法 | 対象 | 納税額 |
|---|---|---|
| 2割特例 | 2026年分の申告まで | 売上にかかる消費税の2割 |
| 3割特例 | 2027年分・2028年分(個人事業主のみ) | 売上にかかる消費税の3割 |
| 簡易課税 | 事前の届出が必要 | 業種ごとの「みなし仕入率」で計算 |
| 本則課税 | 特例を使わない場合 | 受け取った消費税 − 支払った消費税 |
たとえば年間の報酬(税込)が3,300,000円の場合、売上にかかる消費税は 3,300,000×10/110 = 300,000円です。
- 2割特例:300,000×0.2 = 60,000円(報酬の約1.8%)
- 3割特例:300,000×0.3 = 90,000円(報酬の約2.7%)
- 簡易課税(みなし仕入率50%の場合):300,000×0.5 = 150,000円(報酬の約4.5%)
「登録すると報酬が10%減る」と言われることがありますが、特例を使えば実際の負担はそれより小さくなります。簡易課税は、配達業が該当する第5種(運輸業など。みなし仕入率50%)で計算しています。簡易課税を使うには、事前に届出書の提出が必要です。
登録する前に知っておきたい注意点
- 消費税の確定申告が毎年必要になる
- 一度登録すると、取りやめるには手続きが必要で、すぐには免税事業者に戻れない場合がある
- 登録すると、氏名などが国税庁の公表サイトに掲載される
収入別シミュレーション:登録するといくら納める?
月の報酬(税込)ごとに、登録した場合の年間の納税額を計算しました。
| 月の報酬(税込) | 売上にかかる消費税 | 2割特例 | 3割特例 | 簡易課税(50%) |
|---|---|---|---|---|
| 100,000円(年1,200,000円) | 109,091円 | 21,818円 | 32,727円 | 54,546円 |
| 200,000円(年2,400,000円) | 218,182円 | 43,636円 | 65,455円 | 109,091円 |
| 300,000円(年3,600,000円) | 327,273円 | 65,455円 | 98,182円 | 163,636円 |
計算式は「年間の報酬 × 10/110」で売上にかかる消費税を出し、それぞれ20%・30%・50%を掛けたものです。配達業は簡易課税では運輸業として第5種(みなし仕入率50%)で計算されるのが一般的です。
たとえば月20万円の人が2割特例を使う場合、年間の負担は約4.4万円、月あたり約3,600円です。運営会社が未登録を理由に報酬を下げた場合は、その減額分とこの金額を比べて判断することになります。
登録する場合・やめる場合の手続き
登録の流れ
- e-Taxまたは郵送で、税務署に登録申請書を提出する
- 審査のあと、登録番号(Tから始まる13桁の番号)が通知される
- 稼働しているサービスの案内に従って、登録番号を届け出る
- 翌年から、消費税の確定申告と納税を行う(個人事業主の申告期限は3月31日)
登録をやめたい場合
登録を取り消す届出書を税務署に提出します。翌年から取りやめたい場合は提出期限があり、登録した時期によっては一定期間は免税事業者に戻れないことがあります。やめる可能性がある人は、登録する前に税務署で条件を確認しておいてください。
筆者の体験:消費税を別途支払ってもらえたケース
最後に、筆者の体験を紹介します。
以前稼働していたWolt(2026年3月4日に日本でのサービスを終了)では、報酬に消費税が上乗せされておらず、配達員が申請すると消費税10%分を別途支払ってもらえる仕組みでした。下の画像は、当時のWoltのヘルプページです。
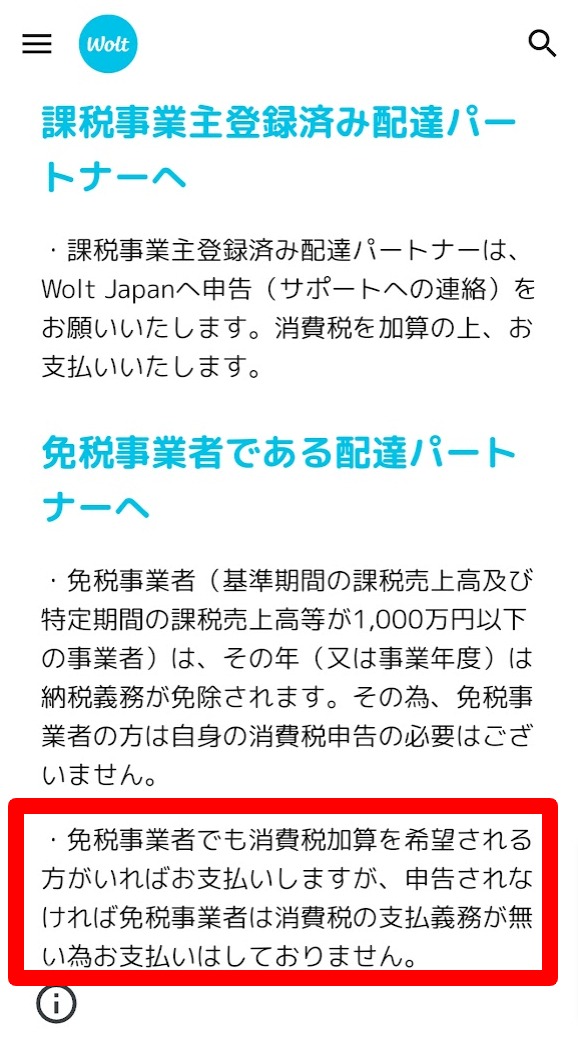
筆者はこの記事を最初に書いた2022年の年末に手続きを行い、数日後に2022年分の消費税がまとめて振り込まれました。1年間稼働した分の10%なので、まとまった金額でした。
このように、消費税の扱いは運営会社によって違います。新しいサービスに登録するときは、報酬が税込なのか税別なのか、申請が必要なのかを、配達員向けのヘルプで確認しておくことをおすすめします。
よくある質問
インボイスに登録しないと、配達の仕事はできなくなりますか?
登録は義務ではなく、登録していないことを理由に仕事ができなくなる制度ではありません。ただし、報酬の扱いは運営会社の方針によります。
副業で配達している会社員も関係ありますか?
関係あります。副業でも配達は事業者としての取引にあたるため、制度の対象です。ただし、配達の課税売上高が1,000万円以下なら免税事業者なので、登録しない限り消費税の申告は不要です。
2割特例はいつまで使えますか?
個人事業主の場合、2026年分(2027年に行う申告)までです。2027年分と2028年分は、納税額を売上にかかる消費税の3割にできる「3割特例」が使えます。
まとめ
- 配達員の多くは免税事業者で、インボイスの登録は義務ではない
- 登録すると消費税の申告・納税が必要になるが、2割特例・3割特例・簡易課税で負担を抑えられる
- 運営会社側の経過措置は2026年10月から70%に下がり、2031年9月まで段階的に縮小する
- 登録するかどうかは、稼働しているサービスの方針と、登録した場合の納税額を比べて判断する
確定申告そのものについては、下記の記事で解説しています。